Dowód kolekcjonerski – kradzież tożsamości i jak się chronić [2026]
Tak zwany dowód kolekcjonerski od lat jest jednym z ulubionych narzędzi oszustów. Choć od 2019 r. handel replikami dokumentów publicznych jest przestępstwem, fałszywki wciąż można zamówić w internecie – a przestępcy nadal próbują z ich pomocą wyłudzać kredyty, przejmować karty SIM i zaciągać zobowiązania na cudze dane. Dobra wiadomość: od czasu pierwszej publikacji tego artykułu prawo i technologia dały nam zupełnie nowe narzędzia ochrony, z zastrzeżeniem numeru PESEL na czele. Wyjaśniamy, jak dziś wygląda ten proceder, co dokładnie grozi za produkcję, sprzedaż i posługiwanie się takim dokumentem oraz co zrobić, aby kradzież tożsamości nie uderzyła w Twoje finanse.
Artykuł pierwotnie opublikowany w styczniu 2019 r., gruntownie zaktualizowany i rozszerzony o stan prawny oraz dane statystyczne aktualne na 2026 r.
Czym jest dowód kolekcjonerski?
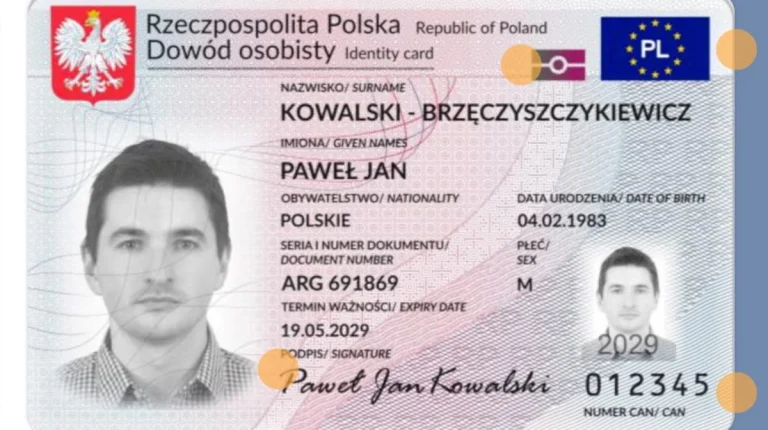
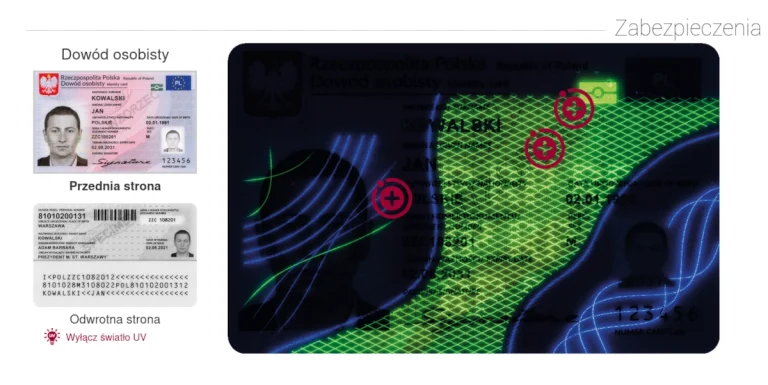
Dowód kolekcjonerski to potoczna nazwa repliki dokumentu publicznego – najczęściej dowodu osobistego lub prawa jazdy – wytwarzanej i sprzedawanej pod pretekstem „celów kolekcjonerskich”, pamiątkowych albo rekwizytorskich. W praktyce są to fałszywki łudząco podobne do oryginałów: z hologramami, elementami zmiennymi optycznie i danymi wskazanymi przez zamawiającego. To właśnie możliwość umieszczenia na nich dowolnych danych – w tym danych zupełnie obcej osoby – czyni z nich narzędzie przestępcze.
Warto znać także definicję ustawową. Zgodnie z ustawą o dokumentach publicznych repliką dokumentu publicznego jest odwzorowanie lub kopia o wielkości od 75% do 120% oryginału, posiadająca cechy autentyczności dokumentu (np. imitacje zabezpieczeń). Repliką nie jest natomiast zwykła kserokopia czy wydruk komputerowy dokumentu wykonane do celów urzędowych lub służbowych – kserowanie dowodu, np. w banku, samo w sobie nie podpada więc pod przepisy karne tej ustawy.
Sprzedawcy takich „replik” zwykle zabezpieczają się formułkami w stylu „produkt wyłącznie do celów kolekcjonerskich, nie służy do posługiwania się nim jako dokumentem”. Te disclaimery nie mają jednak znaczenia prawnego – o czym niżej.
Czy dowód kolekcjonerski jest legalny? Stan prawny w 2026 r.
W tym obszarze od 2019 r. zmieniło się bardzo dużo, dlatego warto uporządkować, co dokładnie jest karalne i dla kogo.
Produkcja i sprzedaż – przestępstwo od 12 lipca 2019 r.
Przełomem była ustawa z dnia 22 listopada 2018 r. o dokumentach publicznych (Dz.U. 2019 poz. 53), która weszła w życie 12 lipca 2019 r. Kluczowy jest jej art. 58: kto wytwarza, oferuje, zbywa lub przechowuje w celu zbycia replikę dokumentu publicznego, podlega grzywnie, karze ograniczenia wolności albo pozbawienia wolności do lat 2. Karalne jest więc nie tylko samo wyprodukowanie fałszywki, ale już jej oferowanie w sklepie internetowym czy magazynowanie z zamiarem sprzedaży – niezależnie od tego, jak sprzedawca nazwie swój „produkt”.
Katalog dokumentów publicznych objętych ochroną jest szeroki: dowody osobiste, paszporty, prawa jazdy, dowody rejestracyjne, legitymacje służbowe, dyplomy i wiele innych dokumentów identyfikujących osoby lub potwierdzających uprawnienia.
Co z kupującym i samym posiadaniem?
Tu przepisy pozostawiły lukę, na której żerują sprzedawcy: samo posiadanie repliki „do celów prywatnych” nie zostało wprost spenalizowane w ustawie o dokumentach publicznych. Nie oznacza to jednak, że kupujący jest bezpieczny. Po pierwsze, zamówienie repliki z cudzymi danymi może być oceniane jako przygotowanie do oszustwa lub pomocnictwo w przestępstwie. Po drugie, granica między „posiadaniem” a „posłużeniem się” jest cienka – a posłużenie się to już poważne przestępstwo.
Co grozi za posłużenie się dowodem kolekcjonerskim?
W zależności od okoliczności w grę wchodzi kilka przepisów Kodeksu karnego:
- art. 270 § 1 k.k. – posłużenie się podrobionym dokumentem jak autentycznym: grzywna, kara ograniczenia wolności albo pozbawienia wolności od 3 miesięcy do 5 lat;
- art. 275 § 1 k.k. – posługiwanie się cudzym dokumentem stwierdzającym tożsamość: grzywna, kara ograniczenia wolności albo pozbawienia wolności do lat 2;
- art. 286 § 1 k.k. – oszustwo, czyli np. wyłudzenie kredytu, towaru na raty czy sprzętu na fałszywe dane: kara pozbawienia wolności od 6 miesięcy do 8 lat;
- art. 190a § 2 k.k. – kradzież tożsamości, czyli podszywanie się pod inną osobę z wykorzystaniem jej danych i wyrządzenie jej szkody majątkowej lub osobistej: kara pozbawienia wolności od 6 miesięcy do lat 8 (zagrożenie karą zostało istotnie podniesione w 2020 r. – wcześniej maksimum wynosiło 3 lata).
W praktyce oszust posługujący się dowodem kolekcjonerskim z cudzymi danymi odpowiada zwykle z kilku przepisów jednocześnie, a przy działaniu w zorganizowanej grupie i praniu pieniędzy sankcje rosną jeszcze bardziej.
Czy prawo działa? Przykłady spraw
Wbrew sceptykom przepisy nie pozostały martwe. W czerwcu 2020 r. blisko 80 funkcjonariuszy CBŚP i KGP rozbiło zorganizowaną grupę przestępczą, która w latach 2015–2019 prowadziła internetowe sklepy z dokumentami kolekcjonerskimi – dowodami osobistymi, prawami jazdy, kartami pobytu, dyplomami uczelni czy patentami żeglarskimi. Według śledczych grupa mogła wyprodukować co najmniej kilkanaście tysięcy fałszywych dokumentów trafiających do Polski, krajów UE i Ameryki Północnej, a jej członkom zarzucono także wypranie ponad 5 mln zł. Policja przejęła sprzęt do produkcji oraz bazę danych klientów.
Sprawy toczą się także po stronie „użytkowników” fałszywek. Przykładowo w marcu 2026 r. wrocławska policja zatrzymała dwie osoby podejrzane o wyłudzanie sprzętu elektronicznego z wykorzystaniem sfałszowanych dokumentów tożsamości – straty firm telekomunikacyjnych i sklepów wysyłkowych oszacowano na co najmniej 340 tys. zł, a zatrzymanym grozi do 10 lat pozbawienia wolności.
Problemem pozostaje natomiast to, że część serwisów sprzedających repliki działa z zagranicy, poza zasięgiem polskich organów ścigania – dlatego tak ważna jest ochrona po stronie potencjalnej ofiary, o której piszemy w dalszej części.
Jak przestępcy wykorzystują dowód kolekcjonerski? Najczęstsze schematy
Mechanika oszustwa przez lata się nie zmieniła – zmieniła się skala i profesjonalizacja. Oto scenariusze, które wciąż powtarzają się w policyjnych komunikatach i raportach sektora bankowego.
1. Duplikat karty SIM i przejęcie autoryzacji (SIM swap)
To klasyczny schemat, który opisywaliśmy już w 2019 r. Przestępca, posługując się dowodem kolekcjonerskim z danymi ofiary, wyrabia w salonie operatora duplikat jej karty SIM. Od tej chwili to na jego telefon przychodzą SMS-y z kodami autoryzacyjnymi do bankowości elektronicznej oraz kody do resetowania haseł – e-maila, mediów społecznościowych, portfeli kryptowalut. Mając kontrolę nad numerem telefonu i skradzionymi wcześniej danymi logowania (np. z phishingu lub wycieku), oszust czyści konto i zaciąga kolejne zobowiązania. Ofiara orientuje się zwykle dopiero wtedy, gdy jej własny telefon traci zasięg.
2. Wyłudzanie kredytów i pożyczek
Fałszywy dowód z cudzymi danymi służy do zawierania umów kredytowych i pożyczkowych – stacjonarnie lub przez internet. Skalę tego zjawiska najlepiej pokazują dane Związku Banków Polskich, które omawiamy w kolejnej sekcji.
3. Zakupy ratalne, abonamenty i wynajem
Telefony i laptopy na raty, umowy abonamentowe ze sprzętem za złotówkę, wynajem samochodów, elektronarzędzi czy mieszkań – wszędzie tam, gdzie wystarczy okazać dokument, replika z cudzymi danymi pozwala „zniknąć” z drogim sprzętem, zostawiając dług na koncie ofiary.
4. Konta bankowe na słupa i pranie pieniędzy
Rachunki zakładane na fałszywe lub cudze dane służą jako konta przelotowe do wyprowadzania pieniędzy z innych przestępstw – od oszustw „na BLIKA” po fałszywe sklepy internetowe. Ofiara kradzieży tożsamości może się o tym dowiedzieć dopiero od policji.
5. Obrót nieruchomościami
W skrajnych przypadkach dochodziło do prób sprzedaży cudzej nieruchomości przez podstawioną osobę z fałszywym dokumentem. Dziś ten scenariusz jest znacznie trudniejszy, bo notariusze mają ustawowy obowiązek weryfikacji numeru PESEL w rejestrze zastrzeżeń przed sporządzeniem aktu notarialnego dotyczącego nieruchomości – ale dotyczy to tylko osób, które PESEL zastrzegły.
Skala zjawiska – co mówią najnowsze dane (raporty infoDOK)
Związek Banków Polskich od 2008 r. publikuje kwartalne raporty infoDOK o próbach wyłudzeń z wykorzystaniem cudzej tożsamości. Najnowsze dane nie pozostawiają złudzeń – proceder ma się dobrze:
- w całym 2025 r. banki udaremniły ok. 15,2 tys. prób wyłudzeń kredytów – to jeden z najwyższych wyników w historii raportu; łączna kwota prób z czterech kwartałów 2025 r. to ok. 360 mln zł (Q1: 97,2 mln zł, Q2: 93,4 mln zł, Q3: 78,3 mln zł, Q4: 90,8 mln zł);
- średnio co 35–36 minut ktoś w Polsce próbował wyłudzić kredyt na cudze dane – to ok. 40 prób dziennie;
- średnia wartość pojedynczej próby to ok. 16–17 tys. zł, ale zdarzają się próby liczone w milionach – rekordowa w historii raportu opiewała na 25 mln zł;
- od początku prowadzenia statystyk (2008 r.) udaremniono łącznie 145,3 tys. prób wyłudzeń na kwotę 6,5 mld zł;
- w 2025 r. do bazy Systemu DOKUMENTY ZASTRZEŻONE zgłoszono 117,8 tys. utraconych dokumentów tożsamości (o 28% mniej niż rok wcześniej), a cała baza urosła do ponad 2,74 mln dokumentów.
Co istotne, ZBP podkreśla, że spadek liczby zastrzeganych dokumentów nie oznacza spadku zagrożenia – przestępcy są coraz aktywniejsi, a coraz częściej zamiast fizycznie skradzionego dokumentu wykorzystują dane z wycieków i phishingu, „materializowane” właśnie w postaci dowodów kolekcjonerskich.
Co się zmieniło od 2019 r.? Nowe tarcze ochronne
Gdy ten artykuł powstawał po raz pierwszy, obywatel był w starciu z oszustami niemal bezbronny – mógł co najwyżej pilnować dokumentu i wykupić komercyjne alerty. Dziś sytuacja wygląda zupełnie inaczej.
Zastrzeżenie numeru PESEL – najważniejsza zmiana ostatnich lat
Na mocy ustawy z 7 lipca 2023 r. o zmianie niektórych ustaw w celu ograniczania niektórych skutków kradzieży tożsamości od 17 listopada 2023 r. każdy pełnoletni obywatel może bezpłatnie zastrzec swój numer PESEL – w aplikacji mObywatel 2.0, na stronie mObywatel.gov.pl lub w dowolnym urzędzie gminy.
Pełną moc rozwiązanie uzyskało 1 czerwca 2024 r. Od tego dnia banki, SKOK-i, instytucje pożyczkowe, leasingodawcy, notariusze i operatorzy telekomunikacyjni mają ustawowy obowiązek sprawdzenia rejestru zastrzeżeń przed wykonaniem określonych czynności, m.in.:
- zawarciem umowy kredytu, pożyczki lub leasingu (a także zmianą umowy zwiększającą zadłużenie),
- otwarciem rachunku oszczędnościowego lub oszczędnościowo-rozliczeniowego,
- wydaniem duplikatu karty SIM,
- sporządzeniem aktu notarialnego dotyczącego zbycia lub obciążenia nieruchomości,
- wypłatą gotówki w placówce bankowej przekraczającą trzykrotność minimalnego wynagrodzenia (przy zastrzeżonym numerze taka wypłata nie zostanie zrealizowana od ręki – planując dużą wypłatę, trzeba wcześniej cofnąć zastrzeżenie).
Najważniejszy jest skutek prawny: jeśli mimo zastrzeżenia instytucja zawrze umowę z oszustem podszywającym się pod Ciebie, nie może dochodzić od Ciebie roszczeń z tego tytułu ani sprzedać takiej „wierzytelności” windykacji. Innymi słowy – kredyt wzięty na zastrzeżony PESEL to problem banku, nie Twój. To bezpośrednio wytrąca dowód kolekcjonerski z rąk przestępców: nawet perfekcyjna fałszywka nie przejdzie weryfikacji w rejestrze.
Zastrzeżenie w niczym nie przeszkadza w codziennym życiu: nie blokuje wizyty u lekarza, odbioru recepty, głosowania ani płatności kartą. Można je cofnąć w każdej chwili (na stałe lub czasowo, z automatycznym ponownym zastrzeżeniem), a kolejna zmiana statusu możliwa jest po 30 minutach. Dodatkowo od 1 czerwca 2024 r. zgłoszenie utraty dowodu osobistego skutkuje automatycznym zastrzeżeniem numeru PESEL.
Polacy korzystają z tej ochrony coraz chętniej: według danych Ministerstwa Cyfryzacji na koniec 2025 r. zastrzeżonych było ponad 7,5 mln numerów PESEL (rok wcześniej – ok. 5,4 mln). To jednak wciąż tylko nieco ponad 20% dorosłych – ponad 25 mln osób pozostaje bez tej darmowej ochrony.
mObywatel i mDowód – tożsamość trudniejsza do podrobienia
Od 14 lipca 2023 r. mDowód w aplikacji mObywatel jest pełnoprawnym dokumentem tożsamości na terytorium Polski (nie zastępuje dowodu tylko przy przekraczaniu granicy i wnioskowaniu o nowy dowód). Od 1 września 2023 r. banki i inne instytucje objęte przepisami o przeciwdziałaniu praniu pieniędzy mają obowiązek akceptować go tak samo jak plastikowy dowód.
Z punktu widzenia walki z dowodami kolekcjonerskimi kluczowe jest to, że mDowód weryfikuje się kryptograficznie – np. przez zeskanowanie kodu QR i potwierdzenie danych między aplikacjami – a nie „na oko”. Podrobienie takiej weryfikacji jest nieporównywalnie trudniejsze niż wydrukowanie plastiku z hologramem.
E-dowód z warstwą elektroniczną
Dowody osobiste wydawane od listopada 2021 r. zawierają warstwę elektroniczną z danymi posiadacza, zdjęciem i odciskami palców. Weryfikacja chipu (a nie tylko wyglądu karty) pozwala instytucjom wychwycić replikę, która z zewnątrz wygląda „jak prawdziwa”.
System DOKUMENTY ZASTRZEŻONE
Prowadzony przez ZBP system pozwala zastrzec utracony dokument w jednym banku, a informacja trafia do wszystkich banków i współpracujących instytucji w Polsce. Uczestniczą w nim wszystkie polskie banki. Zastrzeżenie dokumentu warto wykonać niezależnie od zastrzeżenia numeru PESEL – to dwie różne, uzupełniające się bazy.
Jak chronić się przed kradzieżą tożsamości? Checklista na 2026 r.
- Zastrzeż numer PESEL w aplikacji mObywatel lub na mObywatel.gov.pl – to dziś podstawowe, darmowe i najskuteczniejsze zabezpieczenie przed kredytem „na Ciebie”. Cofaj zastrzeżenie tylko na czas konkretnej czynności (np. podpisania umowy kredytowej) i przywracaj je od razu po niej.
- Pilnuj dowodu osobistego i jego danych. Do wyrobienia dowodu kolekcjonerskiego wystarczy komplet danych z dokumentu – nie udostępniaj skanów dowodu, gdy nie jest to konieczne, a jeśli musisz, opisz skan znakiem wodnym (cel i data).
- Utratę dokumentu zgłaszaj natychmiast – w banku (System DOKUMENTY ZASTRZEŻONE), w urzędzie gminy lub przez gov.pl, a kradzież dodatkowo na policji. Od czerwca 2024 r. zgłoszenie utraty dowodu automatycznie zastrzega też PESEL.
- Włącz alerty o zapytaniach kredytowych – np. Alerty BIK lub podobne usługi – aby dostać SMS, gdy ktoś złoży wniosek kredytowy na Twoje dane. To druga linia obrony, gdyby oszust próbował ominąć rejestr zastrzeżeń.
- Reaguj na utratę zasięgu w telefonie. Nagły, niewyjaśniony brak sieci może oznaczać, że ktoś wyrobił duplikat Twojej karty SIM. Skontaktuj się pilnie z operatorem i bankiem – liczą się minuty.
- Ustaw powiadomienia o operacjach na koncie (push/e-mail) niezależne od SMS-ów autoryzacyjnych, aby widzieć próby transakcji nawet po ewentualnym przejęciu numeru.
- Nie klikaj w linki z SMS-ów i e-maili „z banku” i nie podawaj danych po połączeniach „z infolinii” – phishing i spoofing to dziś główne źródła danych, z których później powstają dowody kolekcjonerskie. W razie wątpliwości rozłącz się i zadzwoń na oficjalny numer banku.
- Sprawdzaj swoją historię w BIK przynajmniej raz na kilka miesięcy – wychwycisz zobowiązania, o których nie wiesz.
- Po każdym wycieku danych (np. komunikacie o incydencie u usługodawcy) zakładaj, że Twoje dane mogą posłużyć do wyrobienia fałszywki – tym bardziej trzymaj PESEL zastrzeżony.
- Edukuj bliskich, zwłaszcza seniorów. Oszuści celują częściej w osoby mniej cyfrowe – pomóż rodzicom i dziadkom zastrzec PESEL i skonfigurować mObywatela.
Wskazówki dla firm: jak nie dać się nabrać na dowód kolekcjonerski
Hotele, wypożyczalnie, pośrednicy najmu, sklepy z ratami czy działy HR to pierwsza linia styku z fałszywymi dokumentami. Kilka praktyk znacząco ogranicza ryzyko:
- weryfikuj status dokumentu online – bezpłatna usługa „Sprawdź, czy dowód osobisty jest unieważniony lub zawieszony” na gov.pl pozwala w kilka sekund sprawdzić serię i numer w Rejestrze Dowodów Osobistych;
- korzystaj z weryfikacji mDowodu (potwierdzenie danych kodem QR między aplikacjami) zamiast polegać wyłącznie na oględzinach plastiku;
- przy istotnych umowach weryfikuj rejestr zastrzeżeń PESEL – podmioty spoza katalogu ustawowego również mogą sprawdzać zastrzeżenia za pośrednictwem biur informacji gospodarczej;
- porównuj dane z kilku źródeł (dokument, rachunek, przelew weryfikacyjny z konta na te same dane) i szkol pracowników z typowych sygnałów ostrzegawczych, takich jak presja czasu czy niezgodności w danych.
Padłeś ofiarą? Działaj według tego planu
- Zastrzeż numer PESEL (jeśli jeszcze tego nie zrobiłeś) i dokument tożsamości w Systemie DOKUMENTY ZASTRZEŻONE.
- Powiadom swój bank (lub banki) – zablokuj dostęp do bankowości, zmień hasła, cofnij pełnomocnictwa.
- Złóż zawiadomienie o przestępstwie na policji lub w prokuraturze (art. 190a § 2 k.k. ścigany jest na wniosek pokrzywdzonego – złóż taki wniosek).
- Pobierz raport z BIK i biur informacji gospodarczej, zidentyfikuj obce zobowiązania i złóż reklamacje u wierzycieli, dołączając potwierdzenie zgłoszenia na policję.
- Jeśli doszło do przejęcia karty SIM – natychmiast interweniuj u operatora i zabezpiecz konta oparte o SMS-y (e-mail, media społecznościowe, giełdy krypto).
- Zgłoś naruszenie ochrony danych do Prezesa UODO, jeśli wiesz, skąd wyciekły Twoje dane.
- Zachowuj całą dokumentację – będzie kluczowa przy kwestionowaniu długów. Pamiętaj: umowa zawarta przez oszusta nie wiąże Cię, a przy zastrzeżonym PESEL-u instytucja w ogóle nie może dochodzić od Ciebie roszczeń.
Najczęstsze pytania (FAQ)
Czy posiadanie dowodu kolekcjonerskiego jest karalne? Samo posiadanie repliki nie zostało wprost spenalizowane, ale jej wytwarzanie, oferowanie, sprzedaż i przechowywanie w celu sprzedaży to przestępstwo z art. 58 ustawy o dokumentach publicznych (do 2 lat pozbawienia wolności). Jakiekolwiek posłużenie się fałszywką uruchamia odpowiedzialność z Kodeksu karnego – nawet do 8 lat więzienia.
Co grozi za okazanie dowodu kolekcjonerskiego np. w klubie lub przy odbiorze paczki? Posłużenie się podrobionym dokumentem jak autentycznym to przestępstwo z art. 270 § 1 k.k. zagrożone karą do 5 lat pozbawienia wolności – niezależnie od „błahego” celu.
Czy zastrzeżenie PESEL chroni w 100%? Chroni przed czynnościami objętymi ustawą (kredyty, pożyczki, leasing, duplikat SIM, akty notarialne dot. nieruchomości, duże wypłaty gotówki) i – co kluczowe – zdejmuje z Ciebie odpowiedzialność finansową za umowy zawarte mimo zastrzeżenia. Nie zwalnia jednak z ostrożności wobec phishingu i nie cofa skutków przejęcia kont internetowych, dlatego traktuj je jako fundament, a nie jedyny element ochrony.
Jak zastrzec numer PESEL? W aplikacji mObywatel 2.0 (sekcja Zastrzeż PESEL), na stronie mObywatel.gov.pl (logowanie profilem zaufanym) albo osobiście w dowolnym urzędzie gminy. Usługa jest bezpłatna, a zastrzeżenie można w każdej chwili cofnąć – także czasowo, na potrzeby konkretnej wizyty w banku czy u notariusza.
Skąd oszust ma moje dane, skoro nie zgubiłem dowodu? Najczęściej z phishingu, fałszywych formularzy „konkursowych”, wycieków baz danych albo od nieuczciwych pośredników. Komplet danych wystarczy, by zamówić replikę dokumentu z Twoim nazwiskiem, ale cudzym zdjęciem.
Ktoś wziął kredyt na moje dane – czy muszę go spłacać? Nie. Umowa zawarta przez podszywającego się oszusta nie wiąże ofiary, a jeśli Twój PESEL był zastrzeżony, instytucja z mocy ustawy nie może dochodzić roszczeń. Konieczne jest jednak szybkie zgłoszenie sprawy na policję i reklamacja u wierzyciela – im szybciej, tym sprawniej wyczyścisz historię kredytową.
Podsumowanie
Dowód kolekcjonerski przeszedł drogę od legalnie sprzedawanego „gadżetu” do towaru z przestępczego podziemia – ale nie zniknął. Zmieniło się za to otoczenie: sprzedawcom i użytkownikom fałszywek grożą dziś realne kary, banki udaremniają rocznie kilkanaście tysięcy prób wyłudzeń, a każdy z nas dostał do ręki darmowe narzędzia, które jeszcze kilka lat temu nie istniały. Pięć minut poświęcone na zastrzeżenie numeru PESEL i włączenie alertów kredytowych daje dziś ochronę, o jakiej ofiary opisywane w pierwszej wersji tego artykułu mogły tylko pomarzyć. Warto z tego skorzystać – zanim ktoś zrobi to za nas, ale na nasz rachunek.
Źródła
- Ustawa z dnia 22 listopada 2018 r. o dokumentach publicznych (Dz.U. 2019 poz. 53) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20190000053
- Ustawa z dnia 7 lipca 2023 r. o zmianie niektórych ustaw w celu ograniczania niektórych skutków kradzieży tożsamości (Dz.U. 2023 poz. 1394) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20230001394
- Ustawa z dnia 6 czerwca 1997 r. – Kodeks karny (art. 190a, 270, 275, 286) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU19970880553
- Związek Banków Polskich, Raport infoDOK o sytuacji w IV kwartale 2025 r. (podsumowanie roku 2025) – https://www.zbp.pl/aktualnosci/wydarzenia/raport-infodok-o-sytuacji-w-iv-kwartale-2025-r
- Bank.pl, „Raport infoDOK o próbach wyłudzeń – III kwartał 2025 w liczbach” – https://bank.pl/raport-infodok-o-probach-wyludzen-iii-kwartal-2025-w-liczbach/
- Prawo.pl, „1 czerwca 2024 r. rusza obowiązek weryfikacji numerów PESEL przez banki” – https://www.prawo.pl/biznes/1-czerwca-2024-r-rusza-obowiazek-weryfikacji-numerow-pesel-przez-banki,527195.html
- Serwis gov.pl, usługa „Zastrzeż swój numer PESEL lub cofnij zastrzeżenie” – https://www.gov.pl/web/gov/zastrzez-swoj-numer-pesel-lub-cofnij-zastrzezenie
- Infor.pl, „Tylko ponad 7,5 mln osób w 2025 r. miało zastrzeżony numer PESEL” (dane Ministerstwa Cyfryzacji) – https://www.infor.pl/prawo/nowosci-prawne/7532003,konieczna-jest-szersza-edukacja-tylko-ponad-75-mln-osob-w-2025-r-mialo-zastrzezony-numer-pesel-czy-zmieni-sie-to-w-2026-r.html
- Policja.pl, „Rozbita grupa produkowała «dokumenty kolekcjonerskie» wielu krajów” – https://policja.pl/pol/aktualnosci/189832,Rozbita-grupa-produkowala-dokumenty-kolekcjonerskie-wielu-krajow.html
- Prokuratura Krajowa, „Uderzenie prokuratury i policji w zorganizowaną grupę produkującą tzw. «dokumenty kolekcjonerskie»” – https://www.gov.pl/web/prokuratura-krajowa/uderzenie-prokuratury-i-policji-w-zorganizowana-grupe-produkujaca-tzw-dokumenty-kolekcjonerskie
- Policja.pl (KMP Wrocław), „Zatrzymani za wyłudzenia na fałszywe dokumenty” (2026) – https://policja.pl/pol/aktualnosci/274986,Zatrzymani-za-wyludzenia-na-falszywe-dokumenty-zabezpieczano-setki-podrobionych-.html
- Niebezpiecznik.pl, „Od dziś wytwarzanie i sprzedawanie «dowodów kolekcjonerskich» jest zabronione” – https://niebezpiecznik.pl/post/od-dzis-wytwarzanie-i-sprzedawanie-dowodow-kolekcjonerskich-jest-zabronione-co-z-kserowaniem-dowodow/
- Serwis gov.pl, usługa „Sprawdź, czy dowód osobisty jest unieważniony lub zawieszony” – https://www.gov.pl/web/gov/sprawdz-czy-dowod-osobisty-jest-uniewazniony-lub-zawieszony
- Ministerstwo Cyfryzacji, informacje o mDowodzie w aplikacji mObywatel – https://info.mobywatel.gov.pl/
- System DOKUMENTY ZASTRZEŻONE (ZBP) – https://dokumentyzastrzezone.pl/