Kolekcjonerski dowód osobisty – czy ktoś właśnie robi Ci długi?
Twój dowód osobisty leży bezpiecznie w portfelu, a mimo to ktoś może w tej chwili podpisywać umowy „za Ciebie”. Kolekcjonerski dowód osobisty – plastikowa karta łudząco podobna do oryginału, na której oszust umieszcza swoje zdjęcie i cudze dane – przez lata był jednym z ulubionych narzędzi wyłudzaczy. Od 2019 roku jego produkcja i sprzedaż są w Polsce przestępstwem, ale proceder nie zniknął – częściowo przeniósł się za granicę i do internetu. W tym artykule znajdziesz aktualny stan prawny, świeże dane o skali wyłudzeń oraz – co najważniejsze z perspektywy każdego, kto nie chce spłacać cudzych zobowiązań – konkretną instrukcję, jak się chronić i co zrobić, gdy na Twoje dane ktoś już zaciągnął pożyczkę.
Czym jest kolekcjonerski dowód osobisty?
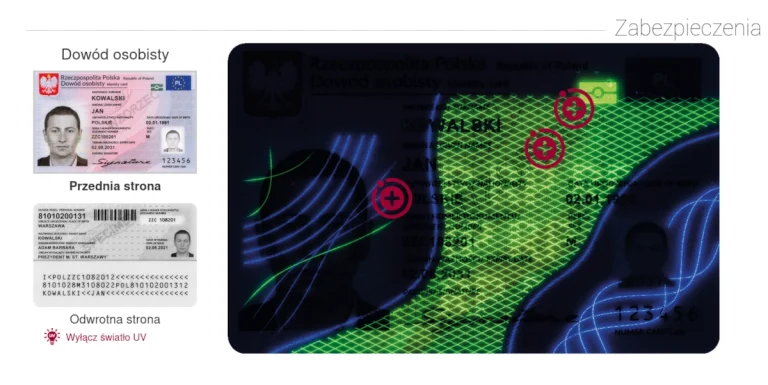
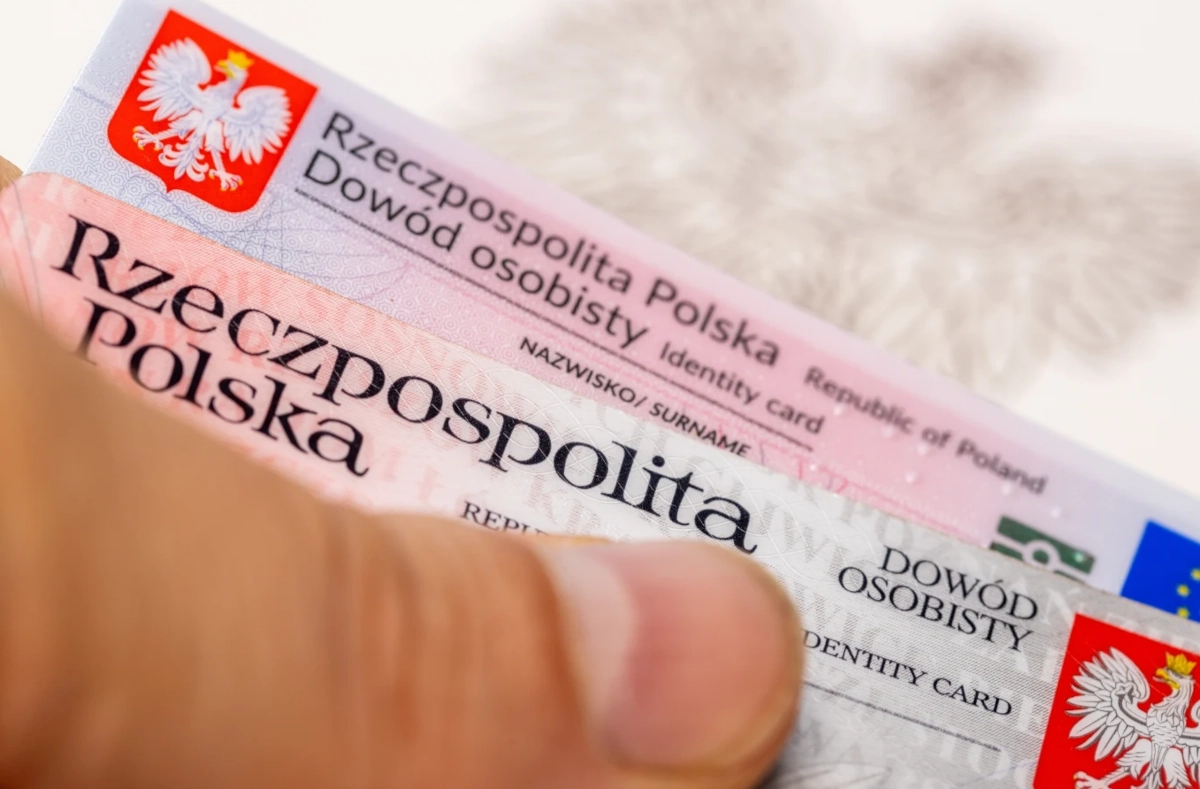
Kolekcjonerski dowód osobisty to wykonana na zamówienie karta PVC, która wyglądem, rozmiarem i układem graficznym odwzorowuje prawdziwy dowód. To zamawiający decyduje, jakie dane i jaka fotografia się na niej znajdą. Sprzedawcy oferują też odpowiedniki zabezpieczeń znanych z oryginału – hologramy, elementy widoczne w ultrafiolecie, mikrodruk – przez co laik, a czasem nawet pracownik banku czy ochroniarz, nie odróżni fałszywki od dokumentu wydanego przez państwo.
Słowo „kolekcjonerski” pełni tu wyłącznie funkcję listka figowego. Producenci opisują swoje wyroby jako „gadżety”, „rekwizyty” albo „karty do celów rozrywkowych”, licząc na to, że taka etykieta zdejmie z nich odpowiedzialność. W praktyce trudno wskazać kolekcjonera, który potrzebuje karty z własnym zdjęciem i cudzym numerem PESEL. Obok dowodów w tych samych sklepach można zwykle zamówić „kolekcjonerskie” prawo jazdy, legitymację studencką czy dokumenty kolekcjonerskie innych państw – czyli pełen zestaw, jakiego potrzebuje oszust, a nie hobbysta.
Warto od razu odróżnić dwie rzeczy: kolekcjonerski dowód to nie to samo co kserokopia czy skan dokumentu. Zwykła kopia na papierze nie udaje oryginału i sama w sobie nie jest zakazana. Problemem jest plastikowa replika, która ma uchodzić za prawdziwy dokument.
Czy kolekcjonerski dowód osobisty jest legalny? Stan prawny w 2026 roku
Przez lata odpowiedź brzmiała: niestety tak. Polskie prawo karało posłużenie się podrobionym dokumentem, ale nie samą jego produkcję „w celach kolekcjonerskich”. Tę lukę zamknęła dopiero ustawa z 22 listopada 2018 r. o dokumentach publicznych (Dz.U. 2019 poz. 53), która weszła w życie 12 lipca 2019 r. Dowód osobisty zaliczono w niej do dokumentów publicznych pierwszej kategorii, czyli najważniejszych z punktu widzenia bezpieczeństwa państwa, a kluczowy przepis karny – art. 58 – brzmi:
„Kto wytwarza, oferuje, zbywa lub przechowuje w celu zbycia replikę dokumentu publicznego, podlega grzywnie, karze ograniczenia wolności albo pozbawienia wolności do lat 2.”
Karalne jest więc nie tylko wyprodukowanie i sprzedanie fałszywki, ale nawet samo wystawienie oferty w internecie czy magazynowanie replik z zamiarem sprzedaży.
Co dokładnie jest „repliką” dokumentu publicznego?
Ustawa definiuje replikę jako odwzorowanie lub kopię dokumentu publicznego o wielkości od 75% do 120% oryginału, posiadającą cechy autentyczności (np. imitację zabezpieczeń). Klasyczny kolekcjonerski dowód osobisty, wykonany 1:1 z hologramami, wypełnia tę definicję wzorcowo. Repliką nie jest natomiast zwykła kserokopia ani wydruk komputerowy wykonany do celów urzędowych lub służbowych – ksero dowodu w banku nie czyni z nikogo przestępcy.
Jest jednak jedno „ale”, o którym trzeba uczciwie napisać: ustawa penalizuje obrót replikami, ale nie samo ich posiadanie. Kupujący, dopóki trzyma fałszywkę w szufladzie, formalnie nie popełnia przestępstwa z tej ustawy. To furtka, którą krytykowali eksperci już w dniu wejścia przepisów w życie – i z której wciąż korzystają sprzedawcy, przenosząc serwery i „działalność” poza Polskę. Nie oznacza to jednak, że kupujący jest bezpieczny, o czym za chwilę.
Co grozi za kolekcjonerski dowód osobisty?
Odpowiedzialność zależy od tego, po której stronie procederu się stoi i co z fałszywką zrobiono:
- Wytwarzanie, oferowanie, sprzedaż lub przechowywanie w celu sprzedaży repliki – grzywna, ograniczenie wolności albo do 2 lat pozbawienia wolności (art. 58 ustawy o dokumentach publicznych).
- Posłużenie się fałszywym dokumentem jak autentycznym – np. okazanie go w klubie, sklepie, banku czy policjantowi – to fałszerstwo z art. 270 § 1 Kodeksu karnego, zagrożone karą od 3 miesięcy do 5 lat pozbawienia wolności.
- Posługiwanie się dokumentem stwierdzającym tożsamość innej osoby – dodatkowo art. 275 § 1 k.k., do 2 lat pozbawienia wolności.
- Wyłudzenie pożyczki, kredytu czy telefonu na cudze dane – oszustwo z art. 286 § 1 k.k., zagrożone karą od 6 miesięcy do 8 lat więzienia.
W praktyce sądy i policja nie kupują tłumaczenia „to tylko gadżet”. Wystarczy jedno okazanie – choćby „dla żartu” podczas kontroli drogowej – by z posiadacza „kolekcjonerskiego” prawa jazdy stać się podejrzanym o przestępstwo. Policyjne komunikaty o takich sprawach pojawiają się regularnie i kończą się zarzutami, a nie pouczeniem.
Dlaczego mimo zakazu wciąż łatwo kupić fałszywy dowód?
Po wejściu ustawy w życie część sklepów zniknęła, ale wiele po prostu przeniosło domeny i produkcję za granicę, poza łatwy zasięg polskich przepisów. Ceny replik wahają się od kilkuset złotych do ok. 2–3 tys. zł, a „towar” potrafi dotrzeć kurierem w kilka dni – próg wejścia w przestępczość jest więc żenująco niski.
Organy ścigania nie są jednak bezczynne. Głośnym przykładem było rozbicie przez CBŚP, na zlecenie Prokuratury Regionalnej w Białymstoku, zorganizowanej grupy przestępczej, która w latach 2015–2019 wyprodukowała i sprzedała co najmniej 5 tysięcy „kolekcjonerskich” dokumentów – dowodów osobistych, praw jazdy, kart pobytu, a nawet dyplomów uczelni. Zatrzymani usłyszeli zarzuty udziału w zorganizowanej grupie przestępczej i prania pieniędzy, a organizatorzy trafili do aresztu. Wniosek: „kolekcjonerski” szyld nie chroni już sprzedawców przed odpowiedzialnością – ale dopóki popyt istnieje, podaż będzie się odradzać. Dlatego drugą linią obrony musisz być Ty sam i Twoje dane.
Jak oszuści wykorzystują kolekcjonerskie dowody? Skala wyłudzeń w liczbach
Scenariusz jest zawsze podobny: przestępca zdobywa komplet cudzych danych, zamawia replikę ze swoim zdjęciem i rusza „w miasto” – albo działa w pełni zdalnie, posługując się skanem fałszywki. Na cudze dane bierze pożyczki online i chwilówki, podpisuje umowy o abonament telefoniczny, wyłudza karty SIM (a z nimi kody SMS do autoryzacji przelewów), zakłada konta „na słupa”, wypożycza sprzęt i auta. W skrajnych przypadkach dochodziło nawet do sprzedaży cudzej nieruchomości – taką historię opisywał m.in. Bankier.pl.
Skala zjawiska nie jest teoretyczna. Z raportów infoDOK Związku Banków Polskich wynika, że w całym 2025 roku banki udaremniły ponad 15,1 tys. prób wyłudzenia kredytu na cudze dane, na łączną kwotę blisko 360 mln zł – średnio do próby wyłudzenia dochodziło co ok. 35–36 minut, a największa pojedyncza próba opiewała na 2,5 mln zł. Od początku prowadzenia statystyk (2008 r.) zablokowano już ponad 145 tys. prób wartych łącznie 6,5 mld zł. W samym trzecim kwartale 2025 r. odnotowano też ok. 2,8 tys. przypadków posługiwania się cudzym dokumentem tożsamości i 7,7 tys. przypadków podrobienia dokumentów. Pamiętaj: to wyłącznie próby, które banki zdołały wychwycić.
Najbardziej perfidne w tym mechanizmie jest to, że ofiara o niczym nie wie. Jej prawdziwy dowód cały czas leży w portfelu, więc niczego nie zgłasza. O „swoich” długach dowiaduje się dopiero z wezwania do zapłaty, telefonu windykatora albo pisma od komornika – często wiele miesięcy po fakcie.
Skąd oszust ma Twoje dane (i czasem Twoje zdjęcie)?
Do zamówienia repliki wystarczy komplet danych z dowodu: imię, nazwisko, PESEL, numer i seria dokumentu, data urodzenia. Przestępcy pozyskują je z wycieków baz danych, phishingowych maili i SMS-ów, fałszywych ogłoszeń o pracę lub wynajem mieszkania („prześlij skan dowodu do weryfikacji”), z nieuczciwych „promocji” wymagających rejestracji, a bywa, że po prostu kupują gotowe pakiety danych w darknecie. Zdjęcia dostarczamy sami – w mediach społecznościowych.
Stąd żelazne zasady: skan dowodu udostępniaj wyłącznie tam, gdzie wymaga tego prawo (np. bank przy zawieraniu umowy), a jeśli już musisz przesłać kopię – opisz ją znakiem wodnym (komu i w jakim celu ją przekazujesz) i zasłoń dane zbędne w danej sprawie. Nikomu nie wysyłaj zdjęcia dowodu „do rezerwacji”, „do weryfikacji konta” czy „do umowy, którą podpiszemy później”.
Zastrzeżenie numeru PESEL – dziś najważniejsza tarcza przed cudzymi długami
To największa zmiana od czasu pierwszej publikacji tego artykułu i realny przełom w walce z wyłudzeniami. Od 17 listopada 2023 r. działa państwowy rejestr zastrzeżeń numerów PESEL, a od 1 czerwca 2024 r. banki, SKOK-i i firmy pożyczkowe mają ustawowy obowiązek sprawdzić ten rejestr m.in. przed udzieleniem kredytu lub pożyczki, otwarciem rachunku, wydaniem karty płatniczej, zawarciem umowy leasingu konsumenckiego czy podpisaniem aneksu zwiększającego zadłużenie. Rejestr weryfikuje także notariusz – np. przy sprzedaży nieruchomości.
Najważniejsza jest sankcja: jeśli umowę zawarto w czasie, gdy Twój PESEL był zastrzeżony, instytucja finansowa nie może dochodzić od Ciebie roszczeń z tej umowy ani sprzedać takiej wierzytelności windykacji. Innymi słowy – nawet gdyby oszust dysponował perfekcyjną repliką Twojego dowodu, kredyt wzięty na zastrzeżony PESEL jest dla wierzyciela nieściągalny od Ciebie. To rozwiązuje problem, wobec którego jeszcze kilka lat temu byliśmy niemal bezradni.
Dodatkowy bezpiecznik: przy wypłacie gotówki w kasie banku przekraczającej (łącznie w ciągu dnia) trzykrotność minimalnego wynagrodzenia bank również sprawdza rejestr, a przy zastrzeżonym numerze wstrzymuje wypłatę na 12 godzin. To ochrona m.in. przed oszustwami „na policjanta”, w których ofiara pod presją sama wynosi pieniądze z banku.
Jak zastrzec PESEL?
Zastrzeżenie jest bezpłatne i zajmuje dosłownie minutę. Zrobisz to w aplikacji mObywatel (zakładka Bezpieczeństwo → Zastrzeż PESEL), przez internet w serwisie mObywatel.gov.pl albo osobiście w dowolnym urzędzie gminy; wnioski przyjmują też placówki części banków i poczty. Zastrzeżenie działa natychmiast. Gdy sam chcesz wziąć kredyt lub załatwić sprawę u notariusza, cofasz je jednym kliknięciem, a ponownie zastrzec numer możesz już po 30 minutach. Rozsądna strategia jest prosta: PESEL zastrzeżony na stałe, cofany punktowo tylko na czas własnych formalności.
Dodatkowe zabezpieczenia przed kradzieżą tożsamości
Zastrzeżenie PESEL to fundament, ale warto go uzupełnić. Alerty BIK powiadomią Cię SMS-em, gdy ktoś złoży wniosek kredytowy na Twoje dane – to szansa, by zablokować wyłudzenie w zarodku, zanim pieniądze zostaną wypłacone. Podobne usługi monitoringu oferuje KRD w serwisie ChronPESEL. Raz na pół roku możesz też bezpłatnie pobrać kopię danych z BIK i sprawdzić, czy nie figurują tam nieznane Ci zobowiązania lub zapytania kredytowe.
Jeżeli natomiast zgubisz lub ktoś ukradnie Ci prawdziwy dokument, natychmiast zgłoś to w banku – trafi on do ogólnopolskiego systemu Dokumenty Zastrzeżone Związku Banków Polskich, z którego korzystają banki, operatorzy komórkowi i tysiące firm. Zastrzec dokument może każdy, także osoba, która nigdy nie miała konta w banku. Utratę dowodu zgłoś też w urzędzie gminy lub przez gov.pl (dokument zostanie unieważniony), a kradzież – na policji.
Płatne pakiety ochronne (zwykle 100–200 zł rocznie) mają dziś sens jako uzupełnienie darmowego zastrzeżenia PESEL – nie jako podstawa ochrony, jak bywało przed 2024 rokiem.
Ktoś wziął pożyczkę na Twoje dane? Działaj krok po kroku
Jeśli dostałeś wezwanie do zapłaty długu, którego nie zaciągałeś, liczy się czas i dokumentowanie każdego kroku:
- Ustal skalę problemu. Pobierz raport BIK oraz sprawdź rejestry BIG (BIG InfoMonitor, KRD, ERIF) – zobaczysz tam wszystkie zapytania kredytowe i zobowiązania przypisane do Twoich danych.
- Zastrzeż PESEL i dokumenty. To zatrzyma kolejne wyłudzenia – oszust, który raz „przetestował” Twoje dane, zwykle próbuje ponownie w kilku instytucjach.
- Złóż reklamację u wierzyciela (banku, firmy pożyczkowej). Napisz wprost, że nie składałeś wniosku i nie zawierałeś umowy, oraz zażądaj kopii umowy, wniosku i danych z procesu weryfikacji, a także wstrzymania windykacji i raportowania do BIK do czasu wyjaśnienia sprawy.
- Zawiadom policję lub prokuraturę o podejrzeniu przestępstwa (art. 286 k.k.). Weź potwierdzenie złożenia zawiadomienia i dołącz je do reklamacji – to kluczowy dowód Twojej dobrej wiary.
- Nie ignoruj żadnych pism. Jeśli przyjdzie nakaz zapłaty (często z e-sądu w Lublinie), masz tylko 14 dni na sprzeciw. Brak reakcji oznacza prawomocny nakaz i komornika – nawet jeśli dług powstał z przestępstwa.
- Wyczyść bazy. Po uznaniu reklamacji lub korzystnym rozstrzygnięciu zażądaj usunięcia wpisów z BIK i BIG-ów, a następnie pobierz raport kontrolnie jeszcze raz po kilku tygodniach.
- Eskaluj, gdy trzeba. Jeśli wierzyciel odrzuca reklamację i dalej żąda zapłaty, w grę wchodzi skarga do Rzecznika Finansowego oraz pozew o ustalenie nieistnienia zobowiązania. Umowa podpisana przez oszusta nie wiąże osoby, której dane wykorzystano – ale w praktyce trzeba to wykazać, dlatego warto działać z pomocą prawnika.
Jeśli windykacja lub komornik już puka do Twoich drzwi w sprawie długu, którego nie rozpoznajesz, zajrzyj do naszego poradnika pierwszej pomocy dla zadłużonych albo skontaktuj się z nami – wyłudzone zobowiązania da się skutecznie kwestionować, ale im wcześniej, tym łatwiej.
Kupiłeś „kolekcjonerski” dowód jako gadżet? Ryzykujesz podwójnie
Na koniec słowo do osób, które kuszą oferty „śmiesznego prezentu” albo sposobu na wejście do klubu przed osiemnastką. Po pierwsze, każde okazanie takiej karty – bramkarzowi, sprzedawcy, policjantowi – to już przestępstwo zagrożone karą do 5 lat więzienia, a „to tylko żart” nie jest linią obrony, którą sądy przyjmują. Po drugie, i o tym mało kto myśli: zamawiając replikę, wysyłasz przestępcom komplet swoich danych osobowych wraz ze zdjęciem – idealny pakiet do wyłudzeń już nie „na kogoś”, tylko na Ciebie. Sprzedawca fałszywek nie podlega żadnej kontroli, nie usunie Twoich danych na życzenie i nie odpowiesz mu reklamacją, bo cała transakcja odbywa się w szarej strefie. Nie istnieje legalne zastosowanie kolekcjonerskiego dowodu, które uzasadniałoby takie ryzyko.
Czy technologia wyprze plastikowe fałszywki?
Środowisko, w którym działają oszuści, zmienia się na naszą korzyść. Fizyczne dowody mają dziś warstwę elektroniczną (e-dowód, od 2021 r. także z odciskami palców), której nie da się podrobić kartą z drukarni. W aplikacji mObywatel działa mDowód – pełnoprawny dokument tożsamości honorowany m.in. w bankach, którego autentyczność można zweryfikować online. Pożyczkodawcy coraz częściej stosują zdalną weryfikację biometryczną (zdjęcie twarzy porównywane z dokumentem i rejestrami państwowymi), a obowiązkowe sprawdzanie rejestru zastrzeżeń PESEL domyka system od strony prawnej.
Czy to koniec problemu? Nie do końca – w kanałach online oszuści wciąż posługują się skanami, wyciekami danych i podstawionymi „słupami”, a fałszywki fizyczne nadal krążą tam, gdzie weryfikacja jest pobieżna. Różnica jest jednak zasadnicza: dziś, w przeciwieństwie do sytuacji sprzed kilku lat, każdy z nas ma darmowe i skuteczne narzędzia, by uodpornić się na ten proceder. Trzeba tylko z nich skorzystać.
FAQ – najczęstsze pytania o kolekcjonerski dowód osobisty
Czy samo posiadanie kolekcjonerskiego dowodu jest karalne?
Samo posiadanie repliki nie zostało wprost spenalizowane – karalne są jej wytwarzanie, oferowanie, sprzedaż i przechowywanie w celu sprzedaży (do 2 lat więzienia) oraz każde posłużenie się nią jak autentycznym dokumentem (do 5 lat). W praktyce granica między „posiadaniem” a „posłużeniem się” jest cienka i łatwo ją przekroczyć jednym gestem.
Co grozi nastolatkowi, który użyje podrobionego dowodu w klubie lub sklepie?
Okazanie fałszywki w celu potwierdzenia pełnoletności to posłużenie się podrobionym dokumentem (art. 270 k.k.), a jeśli karta zawiera dane innej osoby – dodatkowo art. 275 k.k. Sprawy nieletnich trafiają do sądu rodzinnego, pełnoletnich – do karnego, a wpis o skazaniu potrafi zamknąć drogę do wielu zawodów.
Czy kolekcjonerski dowód można legalnie okazać policjantowi „dla żartu”?
Nie. Okazanie funkcjonariuszowi repliki jako swojego dokumentu to przestępstwo, niezależnie od intencji – takie sprawy regularnie kończą się zarzutami.
Ile kosztuje zastrzeżenie numeru PESEL i czy trzeba je odnawiać?
Zastrzeżenie jest całkowicie bezpłatne i bezterminowe. Cofasz je tylko na czas własnych formalności (np. podpisania umowy kredytowej), a ponownie zastrzegasz po 30 minutach.
Czy muszę spłacać kredyt, który oszust wziął na mój dowód?
Umowa zawarta przez oszusta nie wiąże osoby, której dane wykorzystano – nie złożyłeś przecież żadnego oświadczenia woli. A jeśli w chwili zawarcia umowy Twój PESEL był zastrzeżony, instytucja finansowa z mocy prawa nie może dochodzić od Ciebie roszczeń. W obu przypadkach nie płać „dla świętego spokoju” – złóż reklamację, zawiadom organy ścigania i pilnuj terminów sądowych.
Jak sprawdzić, czy ktoś zaciągnął na mnie pożyczkę?
Pobierz raport BIK (raz na 6 miesięcy bezpłatnie) i sprawdź rejestry BIG: BIG InfoMonitor, KRD i ERIF. Zwróć uwagę nie tylko na zobowiązania, ale i na zapytania kredytowe od firm, w których niczego nie wnioskowałeś – to często pierwszy ślad próby wyłudzenia.
Podsumowanie
Kolekcjonerski dowód osobisty nigdy nie był niewinnym gadżetem – to narzędzie kradzieży tożsamości, które przez lata funkcjonowało w luce prawnej. Dziś jego produkcja i sprzedaż to przestępstwo, organy ścigania rozbijają kolejne „drukarnie”, a przede wszystkim każdy z nas dostał do ręki skuteczną, darmową ochronę: zastrzeżenie numeru PESEL, alerty kredytowe i system Dokumenty Zastrzeżone. Jeśli miałbyś zapamiętać z tego tekstu jedną rzecz, niech będzie to ta: zastrzeż PESEL już dziś – to minuta, która może Cię uchronić przed latami walki z cudzymi długami. A jeśli wyłudzenie już się wydarzyło i windykacja żąda od Ciebie pieniędzy, nie zostawaj z tym sam – działaj według instrukcji powyżej lub odezwij się do nas.
Źródła:
- Ustawa z dnia 22 listopada 2018 r. o dokumentach publicznych (Dz.U. 2019 poz. 53, z późn. zm.), w szczególności art. 2 i art. 58.
- Ustawa z dnia 7 lipca 2023 r. o zmianie niektórych ustaw w celu ograniczania niektórych skutków kradzieży tożsamości (Dz.U. 2023 poz. 1394) – rejestr zastrzeżeń numerów PESEL.
- Raport infoDOK ZBP – podsumowanie IV kwartału i całego 2025 r.
- Prokuratura Krajowa – rozbicie grupy produkującej tzw. dokumenty kolekcjonerskie
- System Dokumenty Zastrzeżone Związku Banków Polskich
- Bankier.pl – „Przez «kolekcjonerski» dowód stracili mieszkanie”