Dokumenty kolekcjonerskie nielegalne od 2019 r. Co się zmieniło? [2026]
Gdy 12 lipca 2019 r. wchodziła w życie ustawa o dokumentach publicznych, w ministerstwie spraw wewnętrznych słyszeliśmy, że strony oferujące tzw. dokumenty kolekcjonerskie „powinny zniknąć z sieci”. Tego samego ranka sprawdziliśmy: działały jak gdyby nigdy nic, kusząc replikami dowodów „z hologramem, mikrodrukiem i farbą OVI jak w oryginale” za 699 zł. Wracamy do tematu po siedmiu latach. Sklepy z fałszywkami rzeczywiście nie zniknęły – w większości przeniosły się tylko na zagraniczne serwery. Zmieniło się za to coś ważniejszego: państwo przestało liczyć na to, że wygra pogoń za kolejnymi domenami, i zabrało oszustom to, po co fałszywki w ogóle kupowano. Dziś nawet perfekcyjna replika coraz częściej jest bezużyteczna – a jej okaziciel ryzykuje do 8 lat więzienia.
Artykuł pierwotnie opublikowany 12 lipca 2019 r., zaktualizowany i rozszerzony o bilans egzekwowania przepisów, aktualne statystyki wyłudzeń i nowe mechanizmy ochrony przed kradzieżą tożsamości.
Co dokładnie zakazała ustawa – i dlaczego sklepy miały zniknąć z dnia na dzień
Przypomnijmy stan gry z lipca 2019 r. Ustawa o dokumentach publicznych wprowadziła do polskiego prawa definicję repliki dokumentu publicznego – odwzorowania o wielkości od 75% do 120% oryginału, posiadającego jego cechy autentyczności – i w art. 58 przewidziała grzywnę, karę ograniczenia wolności albo do 2 lat pozbawienia wolności za wytwarzanie, oferowanie, zbywanie lub przechowywanie takich replik w celu zbycia.
Konstrukcja przepisu była szeroka z premedytacją: karalne stało się już samo „oferowanie”, więc strona internetowa z cennikiem replik dowodów osobistych wypełniała znamiona przestępstwa niezależnie od tego, czy ktokolwiek cokolwiek kupił. Sprzedawcom nie pomagały triki w rodzaju sprzedaży dokumentów w rozmiarze 1:1 (85,6 × 54 mm to wprost środek ustawowego przedziału 75–120%) ani dopiski o „celach kolekcjonerskich”. Poza zakresem penalizacji pozostały jedynie zwykłe kserokopie i wydruki do celów urzędowych czy służbowych – za ksero dowodu w banku nikt do więzienia nie trafił i nie trafi.
Sklepy przetrwały tamtą noc. I kolejne siedem lat
Nasza poranna sonda z 12 lipca 2019 r. okazała się prorocza. Serwisy z replikami nie zniknęły – z czasem większość z nich przeniosła się na zagraniczny hosting i za zagraniczne osoby prawne, poza łatwym zasięgiem polskich organów ścigania. Do dziś wystarczy kilka sekund w wyszukiwarce, by trafić na oferty „dokumentów kolekcjonerskich” łudząco podobnych do dowodów osobistych i praw jazdy.
Nie znaczy to jednak, że przepis okazał się martwy. W czerwcu 2020 r. CBŚP i Prokuratura Regionalna w Białymstoku rozbiły zorganizowaną grupę przestępczą, która od 2015 r. prowadziła internetowe sklepy z fałszywkami – dowodami, prawami jazdy, kartami pobytu, dyplomami uczelni, a nawet patentami żeglarskimi. Według śledczych mogła wyprodukować co najmniej kilkanaście tysięcy dokumentów trafiających do Polski, krajów UE i za ocean, a zatrzymanym zarzucono dodatkowo wypranie ponad 5 mln zł. Policja przejęła sprzęt do produkcji i – co powinno dać do myślenia klientom takich sklepów – bazę danych zamawiających.
Regularnie wpadają też „użytkownicy końcowi”. W marcu 2026 r. wrocławscy policjanci zatrzymali dwie osoby podejrzane o wyłudzanie sprzętu elektronicznego na podstawie sfałszowanych dokumentów tożsamości. Straty operatorów telekomunikacyjnych i sklepów wysyłkowych oszacowano na co najmniej 340 tys. zł, a zatrzymanym grozi do 10 lat pozbawienia wolności.
„Tylko na własny użytek” – magiczna formułka, która nie działa
Pamiętacie wyskakujące okienko, które opisywaliśmy w 2019 r.? Jeden ze sklepów ogłosił wtedy, że „od 12 lipca replikę może zamówić jedynie osoba, dla której oryginalny dokument został już wydany” – oczywiście nadal w stuprocentowym rozmiarze oryginału. Ta i podobne formułki („produkt wyłącznie do celów kolekcjonerskich”, „nie służy do posługiwania się”) do dziś zdobią regulaminy takich serwisów. Prawnie są bez znaczenia.
Po pierwsze, dla sprzedawcy: art. 58 penalizuje samo wytwarzanie, oferowanie i zbywanie repliki – intencje deklarowane przez kupującego nie mają tu nic do rzeczy. Po drugie, dla kupującego: ustawodawca faktycznie nie spenalizował wprost samego posiadania repliki i na tej furtce opiera się cały marketing branży. Tyle że granica między posiadaniem a użyciem jest cienka jak poliwęglanowa karta. Jakiekolwiek posłużenie się fałszywką jak dokumentem autentycznym to przestępstwo z art. 270 § 1 Kodeksu karnego zagrożone karą do 5 lat pozbawienia wolności – i dotyczy to także okazania „swojej” repliki bramkarzowi czy kurierowi. Zamówienie dokumentu z cudzymi danymi może być z kolei oceniane jako przygotowanie do oszustwa lub pomocnictwo, a podszycie się pod inną osobę na jej szkodę to kradzież tożsamości z art. 190a § 2 k.k. – od 6 miesięcy do 8 lat więzienia. Przy wyłudzeniu kredytu dochodzi jeszcze oszustwo z art. 286 k.k. z identycznym zagrożeniem karą.
Skala problemu: próba wyłudzenia co 35 minut
Dlaczego państwo w ogóle wydało tę wojnę? Bo fałszywe dokumenty to nie gadżety, tylko narzędzia zbrodni – przede wszystkim finansowej. Z raportów infoDOK Związku Banków Polskich wynika, że w samym 2025 r. banki udaremniły około 15,2 tys. prób wyłudzenia kredytu na cudze dane – łącznie na kwotę sięgającą 360 mln zł. Średnio co 35–36 minut ktoś w Polsce próbował zaciągnąć zobowiązanie, podszywając się pod inną osobę; przeciętna próba opiewała na kilkanaście tysięcy złotych, ale zdarzały się i takie na 1,5 mln zł. Od początku prowadzenia statystyk w 2008 r. udaremniono 145,3 tys. prób wartych 6,5 mld zł, a rekordowa pojedyncza próba dotyczyła kredytu na 25 mln zł.
Do tego dochodzi szara strefa, której statystyki bankowe nie widzą: duplikaty kart SIM wyrabiane na fałszywe dokumenty (a wraz z nimi przejęte SMS-y autoryzacyjne), sprzęt „kupowany” na raty, wynajmowane auta i mieszkania, konta zakładane na słupa do prania pieniędzy.
Nowy front: fałszywe mObywatele za 20 zł
Historia zatoczyła koło w sposób, którego w 2019 r. nikt nie przewidział. Skoro coraz więcej osób zamiast plastiku pokazuje mDowód w aplikacji mObywatel, w sieci rozkwitł handel aplikacjami i grafikami imitującymi rządową apkę – ceny zaczynają się już od 20 zł, a głównymi klientami są nieletni próbujący kupić alkohol. Ministerstwo Cyfryzacji zareagowało przypomnieniem, że ekranu telefonu nie wolno oceniać „na oko”: jedyną wiarygodną metodą jest weryfikacja kryptograficzna kodem QR – przez aplikację mObywatel lub stronę weryfikator.mobywatel.gov.pl – podczas której dane spływają w czasie rzeczywistym z rejestru państwowego. Fałszywej aplikacji ten test nie przejdzie nigdy. Resort przygotował też instrukcję weryfikacji dokumentów w mObywatelu dla sprzedawców i urzędników.
Państwo zmieniło strategię: zamiast ścigać strony, unieszkodliwiło fałszywki
I to jest właściwa odpowiedź na pytanie, „co na to państwo”, które zadawaliśmy w MSWiA siedem lat temu. Skoro nie da się trwale zdjąć z sieci sklepów działających z zagranicy, można sprawić, by ich towar przestał działać. Ta zmiana dokonała się na czterech frontach.
Rejestr zastrzeżeń numerów PESEL. Na mocy ustawy o ograniczaniu niektórych skutków kradzieży tożsamości każdy może bezpłatnie zastrzec swój PESEL – w aplikacji mObywatel, przez internet lub w urzędzie gminy. Od 1 czerwca 2024 r. banki, firmy pożyczkowe, leasingodawcy, notariusze i telekomy muszą sprawdzić rejestr przed udzieleniem kredytu, wydaniem duplikatu karty SIM czy sporządzeniem aktu notarialnego dotyczącego nieruchomości. Sankcja jest bezlitosna dla instytucji: umowa zawarta mimo zastrzeżenia nie daje prawa dochodzenia roszczeń od ofiary. Innymi słowy – kredyt wzięty przez oszusta z najdoskonalszą nawet repliką dowodu to problem banku, nie osoby, której dane widnieją na fałszywce. Z tej darmowej tarczy korzysta już ponad 7,5 mln Polaków – choć to wciąż ledwie około jedna piąta dorosłych.
Dowód, którego nie da się dodrukować. Od listopada 2021 r., zgodnie z unijnym rozporządzeniem 2019/1157, wydawane dowody mają w warstwie elektronicznej – obok wizerunku twarzy – dwa odciski palców, a kryptograficznie podpisany przez państwo chip można odczytać zbliżeniowo, np. aplikacją eDO App, z której korzystają banki przy zdalnym otwieraniu kont. Replika może wyglądać identycznie jak oryginał – ale przy odczycie NFC milczy albo kłamie, i na tym kończy się jej kariera.
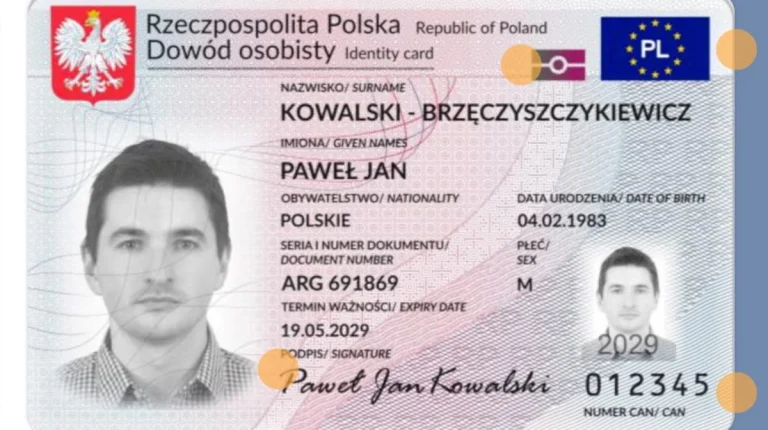
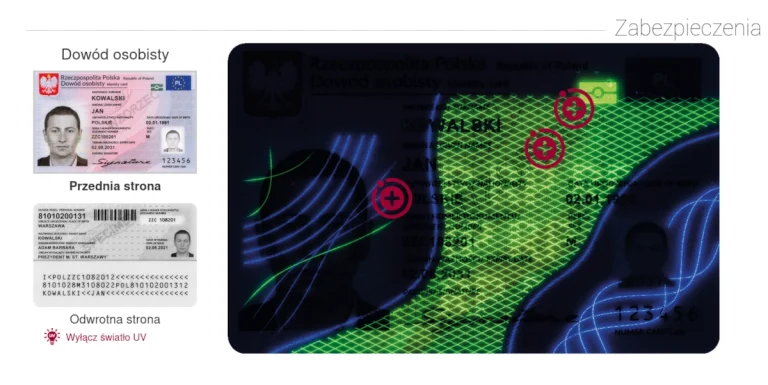
Weryfikacja w rejestrach zamiast oględzin. Każdy – sprzedawca, wynajmujący, pracodawca – może dziś w kilkanaście sekund sprawdzić na gov.pl, czy dowód o danej serii i numerze nie został unieważniony lub zawieszony, a wzory wszystkich polskich dokumentów wraz z opisem zabezpieczeń obejrzeć w publicznym Rejestrze Dokumentów Publicznych – który, nawiasem mówiąc, powołała ta sama ustawa z 2018 r. Utracone dokumenty warto natomiast zgłaszać do bankowego Systemu DOKUMENTY ZASTRZEŻONE – informacja trafia do wszystkich banków w Polsce, a od czerwca 2024 r. zgłoszenie utraty dowodu automatycznie zastrzega także numer PESEL.
Cyfrowy dokument z wbudowaną weryfikacją. mDowód okazywany w mObywatelu potwierdza się kryptograficznie w kilka sekund – to rozwiązanie, przy którym klasyczna fałszywka „na oko” po prostu nie ma odpowiednika.
Co z tego wynika dla Ciebie
Paradoks 2026 r. wygląda tak: dokument kolekcjonerski wciąż można kupić, ale coraz trudniej go użyć – o ile potencjalna ofiara i weryfikujący odrobili lekcje. Po stronie konsumenta lista zadań jest krótka i darmowa: zastrzec PESEL (i cofać zastrzeżenie tylko na czas własnej wizyty w banku), pilnować danych z dowodu i nie rozsyłać jego skanów, włączyć alerty o zapytaniach kredytowych, a w razie utraty dokumentu natychmiast zgłosić ją w banku lub urzędzie. Po stronie firm: nie ufać oczom ani skanom, tylko rejestrom, chipowi i kodowi QR. Oszuści nie zniknęli – ale po raz pierwszy od lat to oni muszą się bardziej starać.
Najczęstsze pytania (FAQ)
Czy dokumenty kolekcjonerskie są nielegalne? Ich wytwarzanie, oferowanie, sprzedaż i przechowywanie w celu sprzedaży jest od 12 lipca 2019 r. przestępstwem z art. 58 ustawy o dokumentach publicznych (do 2 lat pozbawienia wolności). Samo posiadanie nie zostało wprost spenalizowane, ale każde posłużenie się repliką jak prawdziwym dokumentem to już art. 270 k.k. i do 5 lat więzienia.
Dlaczego sklepy z dokumentami kolekcjonerskimi wciąż działają? Większość przeniosła się na zagraniczne serwery i podmioty, poza łatwym zasięgiem polskich organów ścigania. Krajowe grupy produkujące fałszywki są rozbijane – jak siatka zlikwidowana przez CBŚP w 2020 r. – a klienci takich sklepów muszą liczyć się z tym, że w ręce policji trafiają także bazy danych zamawiających.
Czy kupując replikę „na własne dane” łamię prawo? Sam zakup i posiadanie nie są wprost karalne – i na tym sprzedawcy budują pozory legalności. Odpowiedzialność karna zaczyna się jednak w momencie jakiegokolwiek posłużenia się repliką jak dokumentem oraz przy zamówieniu fałszywki z cudzymi danymi, które może być uznane za przygotowanie do przestępstwa.
Czy ktoś może wziąć kredyt na moje dane, używając dowodu kolekcjonerskiego? Może próbować – w 2025 r. banki blokowały takie próby średnio co 35–36 minut. Jeśli jednak zastrzegłeś numer PESEL, instytucja finansowa ma obowiązek to sprawdzić, a umowa zawarta mimo zastrzeżenia nie obciąży Cię ani złotówką. Dlatego zastrzeżenie PESEL to dziś podstawowy, bezpłatny środek ochrony.
Jak sprawdzić, czy okazany mi dokument jest prawdziwy? Plastikowy dowód: porównaj go ze wzorem w Rejestrze Dokumentów Publicznych, sprawdź status serii i numeru na gov.pl, a przy poważniejszych transakcjach odczytaj chip przez NFC. mDowód w telefonie: wyłącznie weryfikacją kodem QR przez aplikację mObywatel lub weryfikator.mobywatel.gov.pl – nigdy „na oko”, bo w sieci sprzedawane są podróbki aplikacji.
Podsumowanie
Siedem lat temu zakończyliśmy tekst pytaniem bez odpowiedzi – KGP milczała, a sklepy działały. Dziś odpowiedź brzmi: państwo nie wygrało pogoni za domenami i pewnie nigdy jej nie wygra, ale wygrywa wojnę tam, gdzie ona naprawdę się toczy – przy okienku bankowym, w salonie operatora i u notariusza. Rejestr zastrzeżeń PESEL, chip w dowodzie i kryptograficzna weryfikacja mDowodu sprawiają, że fałszywka za kilkaset złotych coraz częściej jest tylko drogim kawałkiem poliwęglanu i biletem na salę sądową. Warunek jest jeden: z darmowych tarcz trzeba skorzystać, zanim zrobi to za nas ktoś inny – na nasz rachunek.
NOTATKA DLA REDAKCJI (usunąć przed publikacją)
- Publikacja pod tym samym adresem URL co artykuł z 12.07.2019 r. (aktualizacja istniejącego wpisu) – zachowa historię linków i pozycję; zaktualizować datę modyfikacji. Przy nowym adresie – przekierowanie 301.
- Linki źródłowe wplecione kontekstowo w treść (ISAP, gov.pl, policja.pl, ZBP, MC); bez osobnej bibliografii.
- Cytat MSWiA, cena 699 zł i opis wyskakującego okienka pochodzą z pierwotnego materiału redakcji z 2019 r. – zostały zachowane jako kontekst historyczny („wracamy do tematu”).
- Nie linkujemy i nie wymieniamy z nazwy działających serwisów sprzedających repliki ani nie podajemy aktualnych cen – wyłącznie kontekst historyczny z własnego archiwum.
- Dodać schema FAQPage do sekcji pytań; warto też odświeżyć grafikę tytułową (screenshot z 2019 r. można zostawić w treści jako archiwalny, z podpisem).
- Linkowanie wewnętrzne money.pl: teksty o zastrzeżeniu PESEL, mObywatelu, wyłudzeniach kredytów, alertach BIK, bezpieczeństwie bankowości.
- Pokryte frazy: dokumenty kolekcjonerskie nielegalne, dowód kolekcjonerski czy legalny, sprzedaż dokumentów kolekcjonerskich kara, dokument kolekcjonerski na własne dane, wyłudzenie kredytu na fałszywy dowód, fałszywy mObywatel, zastrzeżenie PESEL a kredyt.